

Auditul intern și auditul extern au roluri diferite, dar se completează: primul susține controlul și îmbunătățirea proceselor, iar al doilea consolidează credibilitatea raportărilor financiare în relația cu terții. În 2026, când riscurile și cerințele de conformitate evoluează rapid, o abordare coerentă a auditului devine o decizie de management cu impact direct asupra stabilității și încrederii.
Forvis Mazars sprijină companiile din România prin servicii integrate de audit intern, construite pe baza unei abordări riguroase, dar flexibile, adaptate fiecărui sector de activitate. Dacă vrei să consolidezi funcția de control și să ai o imagine mai clară asupra riscurilor din organizație, alege serviciile de audit intern de la Forvis Mazars, o companie care ajută organizațiile să obțină claritate, să gestioneze riscurile și să transforme auditul într-un real avantaj competitiv.
Contextul actual al auditului în companiile din România
Un mediu economic mai complex și mai reglementat
În ultimii ani, companiile din România au operat într-un context marcat de schimbări legislative frecvente, cerințe mai stricte de raportare și o atenție crescută din partea autorităților, investitorilor și partenerilor de afaceri. În 2026, această tendință continuă, iar auditul nu mai este perceput exclusiv ca o obligație legală, ci ca un instrument esențial pentru menținerea stabilității și credibilității organizației.
Cadrul de reglementare național este completat tot mai des de standarde și directive europene, iar armonizarea cu practicile internaționale devine o necesitate, nu o opțiune. În acest context, rolul auditului, intern și extern, capătă o importanță strategică.
Presiuni crescute pe transparență și guvernanță
Transparența financiară și buna guvernanță corporativă sunt astăzi criterii-cheie în evaluarea unei companii. Instituțiile financiare, investitorii și autoritățile de reglementare se bazează pe informații verificate și pe sisteme de control solide pentru a lua decizii corecte.
Auditul contribuie direct la:
- creșterea încrederii în situațiile financiare;
- reducerea riscurilor de neconformitate;
- susținerea unui cadru de guvernanță clar și responsabil.
Diversificarea și amplificarea riscurilor
Pe lângă riscurile financiare clasice, companiile se confruntă tot mai des cu riscuri operaționale, tehnologice, de conformitate și reputaționale. Digitalizarea proceselor, externalizarea unor funcții-cheie și expunerea la piețe internaționale adaugă un nivel suplimentar de complexitate.
În acest context, auditul devine un mecanism de anticipare și prevenție, nu doar de verificare ulterioară. O abordare structurată a riscurilor permite managementului să acționeze proactiv, pe baza unor evaluări obiective.
De la conformitate la valoare adăugată
Tot mai multe organizații din România încep să trateze auditul ca pe o investiție în performanță și reziliență. Auditul modern nu se limitează la identificarea problemelor, ci oferă recomandări clare pentru optimizarea proceselor și îmbunătățirea controalelor interne.
Această schimbare de perspectivă explică interesul crescut pentru servicii de audit adaptate realităților fiecărei companii, capabile să răspundă atât cerințelor legale, cât și obiectivelor strategice pe termen mediu și lung.
Ce este auditul intern și care este rolul său în organizație
Definiția auditului intern
Auditul intern reprezintă o activitate independentă și obiectivă de asigurare și consultanță, concepută pentru a adăuga valoare și a îmbunătăți operațiunile unei organizații. Rolul său este de a evalua eficiența proceselor interne, a sistemelor de control și a modului în care sunt gestionate riscurile, contribuind la atingerea obiectivelor de business.
În practică, auditul intern funcționează ca un mecanism intern de verificare și îmbunătățire continuă, oferind managementului o imagine clară asupra modului în care organizația își desfășoară activitatea.
Rolul auditului intern în structura de guvernanță
Auditul intern face parte din arhitectura de guvernanță a unei companii și acționează ca o linie de apărare în gestionarea riscurilor. Acesta sprijină conducerea și consiliul de administrație prin evaluări independente și recomandări bazate pe fapte verificabile.
Principalele sale roluri includ:
- evaluarea controalelor interne și a proceselor operaționale;
- identificarea zonelor de risc și a vulnerabilităților;
- monitorizarea respectării politicilor interne și a reglementărilor aplicabile.
Un instrument orientat spre prevenție
Spre deosebire de alte forme de control, auditul intern are un caracter preventiv. Prin evaluări periodice și planuri de audit bazate pe risc, organizațiile pot identifica problemele înainte ca acestea să genereze pierderi financiare sau impact reputațional.
Auditul intern nu se limitează la analiza datelor financiare. Acesta acoperă și procesele operaționale, sistemele IT, fluxurile de decizie și modul în care sunt implementate politicile interne.
Auditul intern și deciziile de management
Informațiile furnizate de auditul intern sunt utilizate direct în procesul decizional. Rapoartele de audit oferă managementului o bază obiectivă pentru:
- prioritizarea investițiilor în control și conformitate;
- optimizarea proceselor interne;
- alocarea eficientă a resurselor.
Prin această contribuție, auditul intern susține stabilitatea organizației și capacitatea sa de adaptare într-un mediu economic în continuă schimbare.
Ce este auditul extern și de ce este esențial pentru credibilitate în 2026
Definiția auditului extern
În 2026, auditul extern reprezintă o examinare independentă a situațiilor financiare ale unei companii, realizată de auditori autorizați, cu scopul de a exprima o opinie obiectivă asupra corectitudinii și conformității acestora cu cadrul de raportare aplicabil. Auditul extern rămâne un proces reglementat prin legislație și standarde profesionale clare, ceea ce îi asigură un nivel ridicat de rigoare și obiectivitate, inclusiv într-un context în care cerințele de transparență și responsabilitate financiară sunt tot mai ridicate.
Rolul auditului extern în relația cu terții
Principala valoare a auditului extern constă în creșterea credibilității informațiilor financiare. Rezultatele auditului sunt utilizate de investitori, instituții financiare, autorități și parteneri de afaceri pentru a evalua soliditatea și transparența unei companii.
Auditul extern contribuie la:
- consolidarea încrederii în raportările financiare;
- reducerea riscurilor de interpretare eronată a datelor;
- susținerea deciziilor de finanțare și investiții.
În România, auditul extern este obligatoriu pentru anumite categorii de entități și reprezintă un standard de bună practică pentru organizațiile care urmăresc transparență și credibilitate pe termen lung. Dincolo de cerințele legale, auditul extern rămâne un instrument esențial pentru construirea încrederii în mediul de afaceri.
Audit intern vs. audit extern – diferențe esențiale explicate clar
Obiectivul fiecărui tip de audit
Auditul intern și auditul extern au scopuri diferite, chiar dacă ambele urmăresc creșterea gradului de încredere în funcționarea organizației. Auditul intern este orientat spre sprijinirea managementului și îmbunătățirea proceselor interne. Auditul extern are ca obiectiv exprimarea unei opinii independente asupra situațiilor financiare.
Această diferență de obiectiv determină modul de organizare, frecvența și aria de aplicare a fiecărui tip de audit.
Cui se adresează rezultatele
Rezultatele auditului intern sunt destinate în principal conducerii și, după caz, consiliului de administrație. Acestea sunt utilizate pentru decizii interne, planificare și control.
Auditul extern se adresează utilizatorilor externi ai informațiilor financiare, precum investitori, bănci, autorități de reglementare și parteneri de afaceri. Opinia de audit are un rol formal și este inclusă în raportările oficiale.
Gradul de independență
Auditul extern este realizat de o entitate independentă față de companie, ceea ce garantează obiectivitatea evaluării. Independența este o cerință fundamentală, reglementată prin standarde profesionale.
Auditul intern trebuie, la rândul său, să fie obiectiv, însă poate funcționa fie ca o structură internă a organizației, fie prin colaborare cu o companie specializată, în regim de externalizare sau co-sourcing. Indiferent de model, independența auditului intern este una funcțională și se asigură prin raportare către niveluri superioare de conducere și prin reguli clare care separă activitatea de audit de responsabilitățile operaționale.
Frecvență și abordare
Auditul extern este, de regulă, realizat anual și are un caracter periodic, stabilit prin legislație sau cerințe contractuale. Abordarea este standardizată și se concentrează pe situațiile financiare.
Auditul intern are o frecvență flexibilă și este adaptat profilului de risc al companiei. Planul de audit este construit în funcție de priorități și poate acoperi procese financiare, operaționale sau de conformitate.
Diferențe sintetizate
Principalele diferențe pot fi rezumate astfel:
- auditul intern este orientat spre prevenție și îmbunătățire continuă;
- auditul extern este orientat spre conformitate și credibilitate externă;
- auditul intern sprijină deciziile de management;
- auditul extern validează informațiile pentru terți.
Auditul intern și auditul extern nu se exclud, ci se completează. Împreună, acestea oferă o imagine coerentă asupra riscurilor, controalelor și raportărilor financiare, contribuind la stabilitatea și transparența organizației pe termen lung.
Abordarea Forvis Mazars: audit adaptat realităților fiecărei companii
Abordare bazată pe riscuri și pe presiunile reale din organizație
Forvis Mazars pornește de la evaluarea concretă a riscurilor cu care se confruntă fiecare companie, într-un context în care apar constant riscuri noi și cerințe de reglementare în schimbare. În acest cadru, o funcție de audit intern eficientă trebuie să fie dinamică, să ofere claritate asupra afacerii și să contribuie la crearea de valoare în organizație.
Misiunile sunt calibrate în funcție de specificul activității, dimensiunea companiei și obiectivele de guvernanță, astfel încât resursele să fie orientate către zonele cu impact semnificativ.
Audit intern care susține îmbunătățirea și guvernanța
Forvis Mazars poziționează auditul intern ca un instrument care poate îmbunătăți operațiunile, poate facilita schimbarea și poate oferi asigurări terților. Componenta de consultanță este ancorată în industrie și vizează îmbunătățirea proceselor de gestionare, control și guvernanță a riscurilor.
În mod practic, echipa poate oferi îndrumare pentru crearea sau actualizarea planului de audit intern și poate acoperi teme relevante pentru conducere, precum:
- schimbări legislative
- inovații tehnologice și de afaceri
- guvernanță corporativă
- managementul riscului
- conformitate și responsabilități ale managementului și consiliului de administrație
Control intern orientat spre prevenție și conformitate
În abordarea Forvis Mazars, controlul intern este tratat ca o condiție de bază pentru succes: fără sisteme și procese robuste, compania se expune nu doar la pierderi financiare, ci și la riscuri reputaționale asociate neconformității.
Echipa poate sprijini proiectarea și implementarea unui sistem de control intern care permite organizației să se concentreze pe obiectivele de business, cu atenție specială asupra industriilor în care conformitatea are un rol critic, precum serviciile financiare.
Parteneriat pe termen lung, nu intervenție punctuală
Abordarea este una de colaborare: specialiștii lucrează integrat și investesc timp pentru a înțelege strategia și specificul afacerii.
În acest mod, auditul intern și controlul intern pot fi ajustate pe măsură ce compania se schimbă, pentru a susține stabilitatea, conformitatea și dezvoltarea sustenabilă.
Principalele diferențe dintre auditul intern și extern
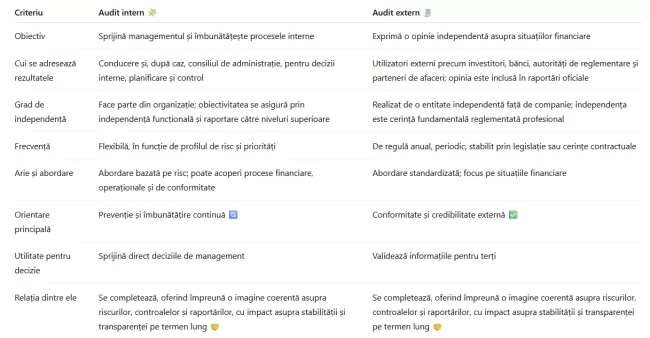
În 2026, auditul intern și auditul extern îndeplinesc roluri diferite, dar complementare, în cadrul unei organizații. Auditul intern sprijină managementul în identificarea riscurilor, optimizarea proceselor și îmbunătățirea continuă, în timp ce auditul extern oferă o evaluare independentă a situațiilor financiare și consolidează încrederea părților externe. Împreună, acestea contribuie la transparență, control și stabilitate pe termen lung.
Tot mai multe companii din România tratează auditul ca pe un instrument strategic, nu doar ca pe o obligație de conformitate. O abordare coerentă ajută la anticiparea riscurilor, la fundamentarea deciziilor și la alinierea practicilor interne la cerințe și standarde în continuă evoluție. În acest fel, auditul devine o investiție în performanță, reziliență și credibilitate într-un mediu economic care se schimbă rapid.
Prin servicii de audit intern și control intern, Forvis Mazars susține organizațiile în construirea unui cadru solid de control și guvernanță. Abordarea bazată pe risc, combinată cu expertiza globală și cunoașterea mediului de afaceri local, ajută companiile să obțină claritate, să gestioneze mai eficient riscurile și să transforme funcția de audit intern și control intern într-un avantaj competitiv real.